Руководитель продуктов и проектов в технологических компаниях. Запускаю и развиваю B2B- и B2C-продукты: от исследования потребностей и проверки бизнес-модели до коммерческого запуска и масштабирования.
В Loudplay развивал Android-приложение с 3 млн+ установок и монетизацию на международных рынках. В “Техно-Шина Сервис” довел продукт от идеи и интервью с клиентами до коммерческой эксплуатации у четырех автопарков. Сейчас управляю портфелем технологических проектов и координирую восемь команд.
Хард скилы
Unit-экономика, финмодели, P&L, NPV / IRR, roadmap, RICE. Продуктовая аналитика и проверка гипотез: когортный анализ, A/B, HADI, CustDev, JTBD, метрики LTV / ARPPU / retention. Монетизация и go-to-market, управление портфелем и инвестпроцесс: TRL / Stage-Gate Управление проектами: Kanban, P3.express
Софт скилы
Управление командой, переговоры, координация команд, принятие решений в условиях неопределенности, самоорганизация, ответственность
Инструменты
Основные: Amplitude, Firebase, Google Analytics, Adjust, Google Ads, TikTok Ads Manager, VK Реклама, Jira, Trello, Bitrix24, Notion
ВУЗ: Казанский государственный энергетический университет
Кафедра: Менеджмент организации
Опыт работы
Венчурный фонд Республики Татарстан
Февраль 2023 - по настоящее время · Иннополис
Руководитель группы продуктов
Отвечаю за операционное и финансовое управление фондом и ее инвестиционный процесс: от запуска юрлиц и учета до курирования портфеля проектов и защиты решений перед инвестиционным комитетом и советом директоров.
Управляю портфелем из 26+ технологических проектов на стадиях от идеи и MVP до пилотов и коммерческого запуска. Координирую работу 8 команд и взаимодействие с индустриальными партнерами.
Вывел “Техно-Шина Сервис” в коммерческую эксплуатацию в модель оплаты за пробег: расчетный эффект при масштабировании на парк из 900 автомобилей - высвобождение 340 млн руб. капитала и экономия 94 млн руб. в год на топливе. Снижение расхода топлива на 4-5% подтверждено на пилоте.
Loudplay - облачная игровая платформа для ПК и консольных игр на мобильных устройствах
Июль 2021 - Февраль 2023 · Иннополис
Product Owner
Отвечаю за продуктовую стратегию Android-направления: международный go-to-market, сквозная аналитика, performance-маркетинг, backlog и управление командой разработки.
Вывел Android-приложение на международные рынки (US, UK, CA, AU, DE, FR, ES, MX, BR, JP и др.); еженедельные установки выросли с 28 000 до 73 000+ (+160%), продукт достиг 3 млн+ установок;
За 6 месяцев вывел Android с нуля до 46% общей выручки продукта, сравняв с Desktop-направлением; годовая выручка выросла с $43K до $156K (+258%), база подписок с 1 375 до 8 150+ (+493%);
Построил сквозную аналитику (Amplitude, Firebase, Google Analytics, Adjust): еженедельный мониторинг LTV, ARPPU, конверсий, когортного retention и утилизации серверов; LTV вырос с $9,5 до $13,1 (+38%) за счет адаптации тарифов под ключевые рынки (США - 24% выручки, Зап. Европа - 20%, РФ/СНГ - 19%);
Обеспечил выход продукта на операционную прибыльность: утилизация (revenue − server costs) выросла с -$3 570/нед (2021) до +$1 667/нед (2023), пик +$2 946/нед.
Запустил и вел платные кампании (Google Ads, TikTok, VK, Facebook) в 18 странах и регионе MENA на 6 языках; медианный CPI $0,095, конверсия «установка → покупка» 10-23%, ROMI до 37,7% в лучшие периоды;
Провел продуктовые эксперименты: недельная подписка удвоила конверсию в первую покупку в Индии и Таиланде; отключение бесплатного триала кратно увеличило конверсию в первую оплату в ряде стран;
Запустил и тестировал через HADI-циклы реферальную программу для блогеров и стримеров (revenue share 25% с платящего пользователя): 57% зарубежных блогеров приняли оффер против 23% в РФ; гипотеза с промокодом на скидку не подтвердилась за 1 месяц теста - активации упали 4,6 раза, отказался от механики, не потратив бюджет на масштабирование;
Выстроил backlog и процессы разработки, разделил команду на Desktop- и Android-направления; нанимал разработчиков и тестировщиков.
ООО «ИнноСофт» - разработка мобильных и веб-продуктов
Сентябрь 2017 - Март 2026
Генеральный директор
Запустил и вывел на рынок 3 стартапа: BuyStep, Twindo, ExactFarming; реализовал мобильные приложения SkyShop, «Дочки-Сыночки» и другие
ООО «ИТ ИКС 5 Технологии»
Сентябрь 2019 - Апрель 2021 · Иннополис
Менеджер по операционному развитию
Провел 250+ собеседований, довел до найма 90 сотрудников; выстроил взаимодействие с Центром подбора Иннополиса
Организовал релокацию 90 сотрудников и переход команды на удаленную работу в пандемию, инвентаризацию 300+ единиц оборудования
Организовал профильные конференции (DataConf, Saint TeamLead Conf, DevOps) и обучающие тренинги для команды
Ранний опыт в управлении проектами
2015 - 2017 · ООО «АБРО» · ООО «ИнноСофт»
Менеджер проектов → Генеральный директор
Реализовал 16+ проектов (26 мобильных приложений, 4 сайта, 7 лендингов), управляя командами до 12 человек; рекламная кампания с бюджетом 120 тыс. ₽ принесла 417 тыс. ₽ выручки (окупаемость 348%)
Портфолио (кейсы)
Дополнительно
- С командой разместили продукт LoudPC на product hunt (https://clck.ru/32kBEd); - Пример работы в Loudplay: https://clck.ru/32kB6K - Новость о 1ом млн установок приложения и фотография команды: https://clck.ru/32khf4 - Loudplay названа одной из лучших для игр на смартфонах Android вместо настольных компьютеров - это упоминание в личном блоге инвестора, Николая Анатольевича: https://clck.ru/32khcm
Портфолио (кейсы)
По какому циклу шла работа
Работа велась короткими циклами HADI. Ключевое: цикл не разовый, а повторяющийся. Тариф в Таиланде пересматривался около девяти раз за год, и каждая ревизия была отдельным витком - от гипотезы о цене к замеру конверсии и решению о следующей цене.
Ниже описан не один эксперимент, а суммарный результат этой серии циклов длиной от двух недель до месяца.
Гипотеза (H)
Я верю, что низкая конверсия в Таиланде объясняется не отсутствием спроса, а несоответствием цены и формата оплаты локальной платёжеспособности.
Действие (A): последовательно пересматривать тариф, ориентируясь на локальные цены Netflix (99-279 THB) и на ARPU в стране, и ввести недельный формат оплаты примерно в треть от месячного.
Критерий успеха: выручка растет при неизменном трафике — то есть рост обеспечен продуктовыми решениями, а не закупкой. Критерий сознательно проверял только рост, но не сходимость экономики: маржа в него не входила.
Дерево метрик (D)
Одной метрики здесь недостаточно: решение содержит осознанный компромисс - снижая цену, мы заведомо ухудшаем ARPPU. Поэтому метрики выстроены иерархией, а не списком:
Результат - выручка рынка.
Драйверы - число платящих * ARPPU. Первый растет от снижения цены, второй от него же падает.
Операционные - установки * конверсия в оплату.
Контроль - установки. Отсекают объяснение «просто пришло больше людей».
Результаты
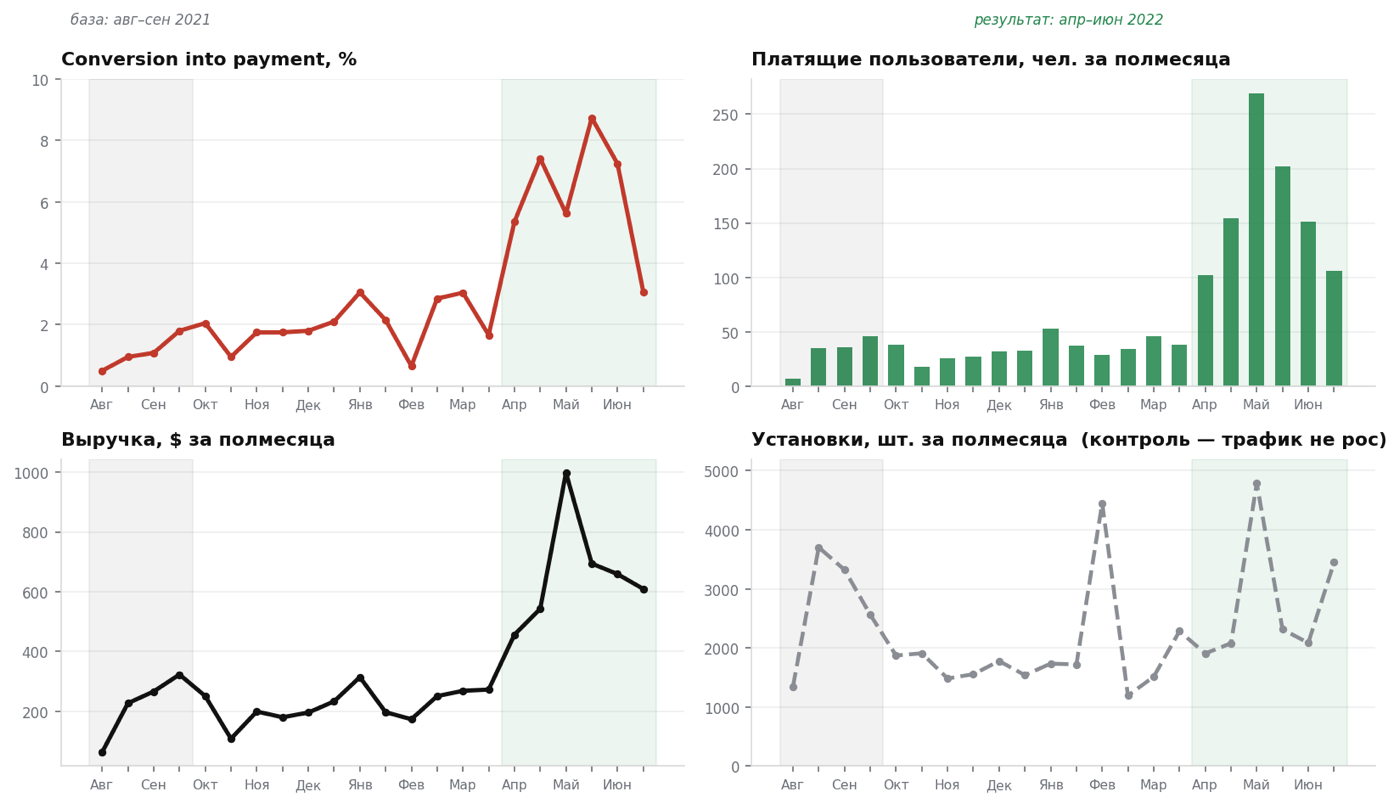
Таиланд: четыре метрики по полумесячным периодам, авг. 2021 - июн. 2022
Метрика
Авг-сен 2021
Апр-июн 2022
Изменение
Выручка за полмесяца - результат
$220
$660
×3,0
Платящие пользователи - драйвер
31
164
×5,3
ARPPU - драйвер
$7,10
$4,02
×0,57
Conversion into payment
1,08%
6,24%
×5,8
Установки - контроль
2 734
2 770
×1,01
Выручка на 1 установку
$0,08
$0,24
×3,0
Разложение роста по факторам
Метрики связаны арифметически, поэтому вклад каждого фактора можно посчитать точно, а не описать словами:
Выручка x3,0 = платящие x5,3 * ARPPU * 0,57. Проверка: 5,29 * 0,566 = 2,99. То есть пятикратный рост платящих был на 43% съеден падением среднего чека — это и есть цена решения в чистом виде.
Платящие x5,3 = установки x1,01 * конверсия * 5,8. Трафик не дал ничего: весь прирост платящих пришел из конверсии.
Отсюда однозначный ответ на вопрос «за счет чего вырос рынок»: за счет одного фактора - конверсии в первую оплату. Установки не участвовали, ARPPU работал против результата. Если бы удалось получить тот же рост конверсии без снижения цены, выручка выросла бы не втрое, а более чем в пять раз.
Сравнение с контрольным рынком
США в тот же период: установки х1,43, конверсия х1,12, выручка х1,5, ARPPU почти без изменений - рынок без локализации тарифа рос в основном за счет трафика и втрое медленнее по выручке. К апрелю-июню 2022 Таиланд вышел на конверсию 6,24% - выше США (2,71%) и выше любого другого рынка в портфеле, тогда как годом ранее она была вдвое ниже американской.
Вывод (I)
Гипотеза подтвердилась в той части, которую проверяли: рынок вырос втрое по выручке без единой дополнительной установки, и весь рост объясняется конверсией. Снижение ARPPU на 43% было осознанной ценой решения и окупилось пятикратным ростом числа платящих. Рычаг роста на таких рынках - не закупка трафика, а соответствие цены локальному уровню; подход затем перенесли на Индию, Бразилию и Вьетнам.
Честная граница вывода: доказан рост, а не сходимость экономики. Это разные утверждения, и второе по этим данным сделать нельзя.
Как проверяли
Работу вели недельными итерациями: на каждую неделю формулировалась гипотеза, заполнялась таблица метрик отдельно по двум сегментам (иностранные блогеры и блогеры РФ), а по итогам недели фиксировался результат и артефакты из общения с блогерами. Всего за пилот собрано 13 артефактов кастдева.
Гипотеза 1 (неделя 1): у большинства блогеров есть потребность заработать на рекламе облачного игрового сервиса.
Гипотеза 2 (неделя 1): блогерам интересна модель revenue sharing 25% за каждого платящего пользователя.
Гипотеза 3 (неделя 2): промокод со скидкой 10% на первый платёж увеличит число активаций и выручку канала.
Результаты
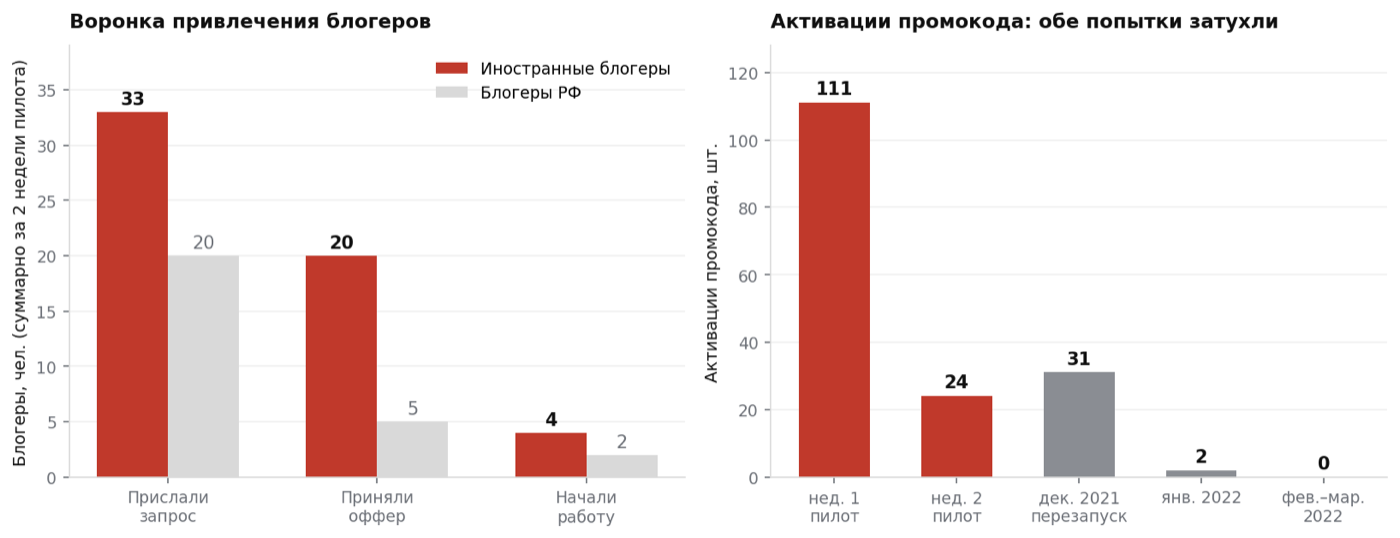
Слева — воронка блогеров за пилот, справа — активации промокода в обеих попытках
Гипотеза
Результат
Вывод
1. Потребность заработать
Проверить не удалось
Отклонена как неизмеримая
2. Интерес к revenue share 25%
Приняли оффер: 57% / 23% РФ
Подтверждена частично
3. Промокод −10% даёт рост
Активации 111 → 24 за неделю
Опровергнута
Ключевой разрыв виден в воронке: 20 из 33 иностранных блогеров согласились на условия, но реально начали работать только 4. У блогеров РФ интерес был ещё ниже — 5 из 20. Перезапуск программы зимой повторил ту же картину: за декабрь–март канал дал 151 лид в пиковую неделю, но всего 3 опубликованных ролика и практически нулевую выручку.
Блогеры просили бесплатные часы на подготовку ролика: без них съёмка обходилась им в собственные деньги.
Блогеры жаловались на высокую цену сервиса — то есть продавали продукт, в ценность которого сами не верили.
Блогеры плохо доносили ценность продукта: не хватало готовых маркетинговых материалов и буллетов.
В РФ значительная часть заявок оказалась фейковыми аккаунтами, приходившими за бесплатными материалами.
Ограничения
Гипотезу 1 честно закрыли как непроверяемую: без промежуточного лендинга нельзя было посчитать общий трафик и оценить верх воронки — измерялись только те, кто уже дошёл до заявки. Абсолютные числа малы (десятки блогеров), поэтому разница между сегментами показывает направление, а не точную величину. Валюта выручки в исходных таблицах не подписана.
Вывод и решение
Интерес к модели у блогеров есть, но он не конвертируется в работу: между «согласен» и «снял ролик» отваливается 80% участников, а без бесплатных часов и готовых материалов канал не запускается. После второй попытки проект закрыли — он не приносил существенной выручки при заметных затратах времени команды. Единственный сохранившийся эффект — несколько качественных роликов у инфлюенсеров, набравших десятки тысяч просмотров.
Решение закрыть канал считаю правильным: дешевле было признать это на объёме в 50 блогеров, чем масштабировать программу и обнаружить то же самое на бюджете.
Часть 1. Диагностика: какой юнит мы считаем
Гипотеза (H)
Я считаю, что рейтинг стран по выручке вводит команду в заблуждение: переменная себестоимость привязана к часам игры, а доход к подписке, поэтому рынок с высокой выручкой может быть убыточным.
За этим стоит более общая ошибка: юнитом считали платящего подписчика, как принято в подписочной модели. Но юнит определяется тем, на что ложится себестоимость, а она ложилась на час серверного времени. Пока юнит выбран неверно, любая метрика поверх него показывает не то, потому что подписчик выглядит одинаково ценным и в США, и в Бразилии, хотя потребляет в восемь раз больше ресурса.
Действие и данные (A, D)
Ввели понедельный подсчет сыгранных часов в разрезе стран, так как раньше метрики страны заканчивались на выручке, и потребление ресурса рынком просто не считалось. Затем свели по каждой стране цепочку: выручка → валовая маржа → утилизация серверов → часы → маржа на сыгранный час и на платящего.
Выручка здесь показывает масштаб, но не эффективность. Фиксированная ставка $0,41 за час превращает вопрос «окупается ли рынок» в прямое сравнение: сколько приносит один сыгранный час против того, что он стоит.
Результаты
Четыре среза по 7 странам: выручка с часа, абсолютные суммы, зависимость маржи от часов и динамика Бразилии
США приносили $2,37 с часа при себестоимости $0,41 это почти шестикратное покрытие. Индия оказалась ровно на пороге: $0,41 на $0,41, то есть работала в ноль. Бразилия и Вьетнам получали по $0,16 с часа, который стоил $0,41. Если пересчитать на платящего в неделю, видно, где ломается сходимость: AMPPU это валовая маржа с платящего до вычета серверов, COGS на юнит его часы, умноженные на $0,41.
Рынок
AMPPU
COGS на юнит
Маржа с юнита
США
$12,96
$2,98
+$10,46
Германия
$12,19
$8,05
+$3,67
Франция
$12,05
$4,76
+$7,29
Индия
$7,98
$7,53
−$1,82
Вьетнам
$9,81
$16,39
−$6,58
Украина
$7,45
$15,63
−$9,06
Бразилия
$6,75
$23,10
−$14,58
Разброс AMPPU между рынками невелик от $6,75 до $12,96, меньше чем вдвое. А COGS на юнит различается почти в восемь раз. Проблема не в том, что в Бразилии мало платят, а в том что там несопоставимо больше потребляют.
Вывод части 1
В абсолюте Бразилия сжигала около $130 в неделю: 545 сыгранных часов стоили $223 при выручке $93. Вьетнам -$61, Украина в ноль. При этом Индия и Бразилия давали больше выручки, чем Германия и Франция, и по привычному рейтингу считались более важными рынками. Вывод шире одного рынка: если юнит выбран не по тому, на что ложится себестоимость, вся система метрик поверх него показывает искаженную картину и решения принимаются в пользу рынков, которые компанию разоряют.
Почему часы на платящего вообще такие высокие
Оставался вопрос, на который цифры выше не отвечают: почему на одного платящего приходится 56 часов в Бразилии и 7 в США. Ответ дал когортный анализ — он показывает не уровень удержания, а состав базы.
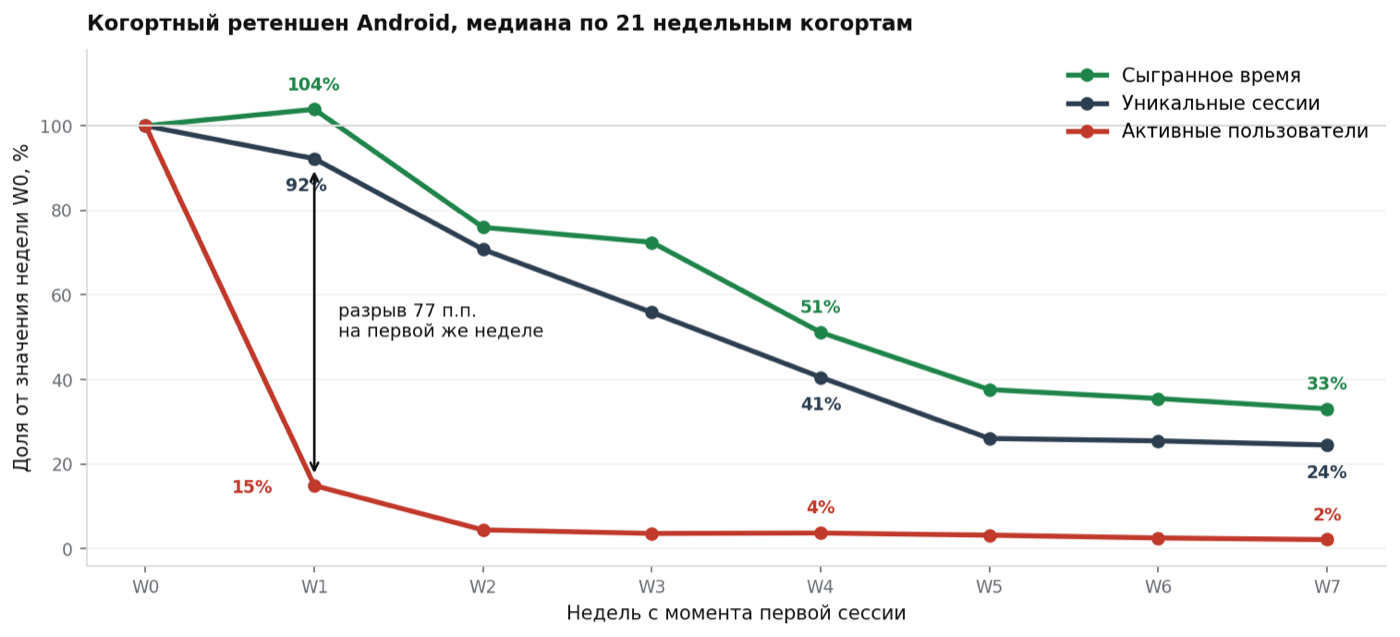
Когортный ретеншен Android: медиана по 21 недельной когорте
Три кривые расходятся принципиально. Активных пользователей к концу первой недели остаётся 15%, к третьей около 4%, дальше плато на 2-3%. А уникальные сессии за ту же первую неделю теряют всего 8% (остается 92%), сыгранное время не падает вовсе 104% от первой недели, то есть выжившие играют даже больше, чем в неделю знакомства.
Разрыв в 77 процентных пунктов на первой же неделе означает, что база схлопывается почти мгновенно, но оставшееся ядро крайне плотное это те, кто не ушел, играют помногу и регулярно, выходя на плато 25-33% по сессиям и времени к седьмой неделе.
Что это дает для юнит-экономики: высокие часы на платящего не свойство «плохих» пользователей и не аномалия отдельного рынка, а прямое следствие композиции базы. До оплаты доходит почти исключительно то самое ядро, которое потребляет много серверного времени. Поэтому на рынках с низким чеком COGS на юнит закономерно съедает маржу, поэтому платит именно тот, кто больше всех играет.
Практический вывод: удерживать ядро не требовалось оно и так держится. Задача была в другом: либо брать с него деньги пропорционально потреблению, либо расширять платящую базу за счет тех, кто играет умеренно. Обе линии разбираются во второй части.
Часть 2. Проверка очевидного решения: ограничить часы
Гипотеза (H)
Я верю, что ограничение безлимитной подписки по часам вернёт экономику в плюс, не потеряв платящую аудиторию.
Гипотеза верна, если найдётся порог часов, который одновременно закрывает разрыв в экономике и отсекает лишь незначительную часть постоянных платящих.
Действие (A)
Первый заход дал ложноположительный ответ: по всей базе 75% пользователей не играли больше 40 часов в месяц, и лимит выглядел безопасным. Ошибка была в сегменте, потому что в общую массу попали те, кто купил подписку и почти не играл. Такой пользователь выгоден разово, но не возвращается, и строить на нем решение о лимите нельзя.
Поэтому пересегментировали выборку на постоянных платящих, то есть тех кто покупал подписку из месяца в месяц, и построили распределение часов по каждому региону отдельно. Затем смоделировали, какую долю этой аудитории отсекает лимит при разных порогах, и сравнили стоимость часа с конкурентами.
Данные (D)
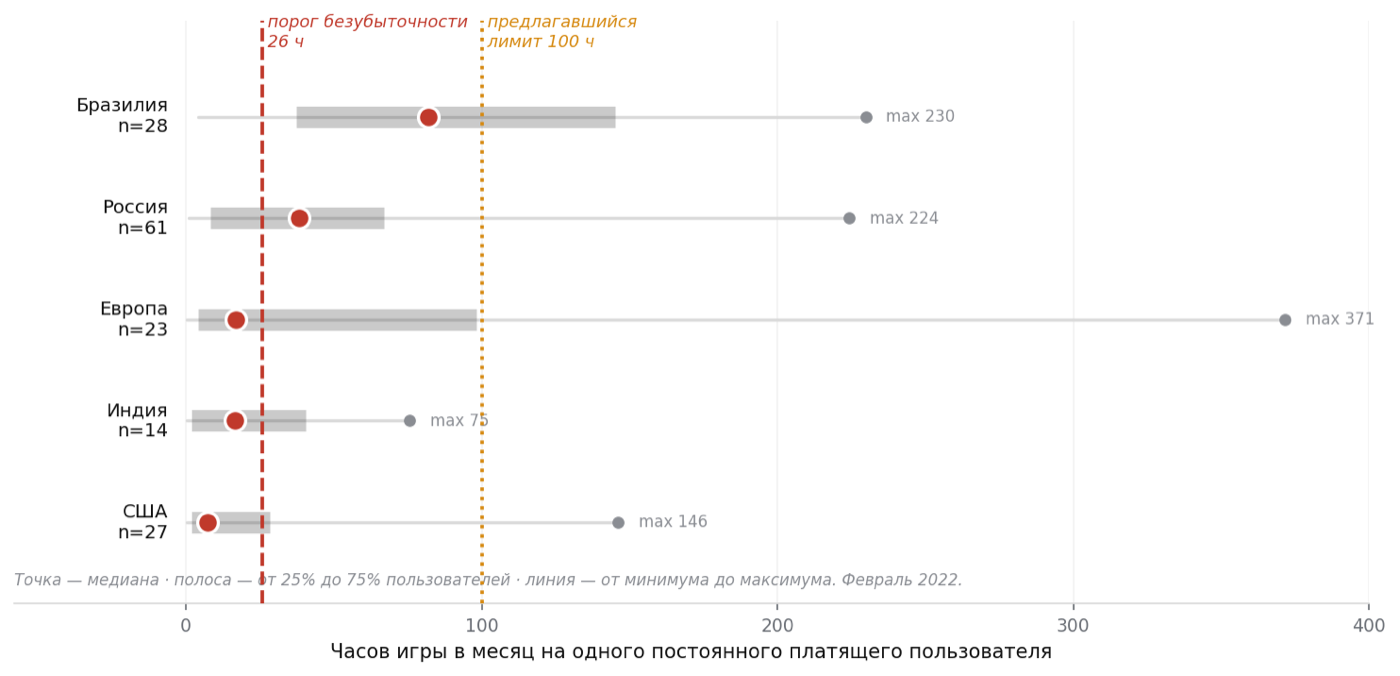
Распределение часов у постоянных платящих по регионам, февраль 2022
Регион
Медиана, ч
75% играют до, ч
Максимум, ч
Лимит 100 ч
Бразилия
82
145
230
не работает
Россия
38
67
224
работает
Европа
17
98
371
работает
Индия
17
41
75
избыточен
США
7
29
146
избыточен
Разброс принципиальный: медиана в Бразилии - 82 часа, в США - 7. Один и тот же порог на разных рынках означает разные вещи.
Вывод части 2 - гипотеза не подтвердилась
Две границы не сходятся, и между ними нет рабочей зоны. Порог, при котором экономика выходит в ноль при действовавшей цене подписки около 26 часов в месяц: он ниже медианы на четырех из пяти рынков, то есть отсек бы большинство постоянных платящих. Порог, безопасный для аудитории (100 часов), не дает экономического эффекта: под него не попадают ни США, ни Индия.
Значит задача не в подборе лимита. Ограничение это попытка починить симптом внутри модели, которая сама по себе не сводит экономику: подписка удерживает пользователя, но не зарабатывает, она лишь покрывает инфраструктуру. Сравнение с конкурентами подтвердило это со стороны рынка: у них стоимость часа не опускается ниже 60 руб. даже на самом выгодном тарифе, тогда как у Loudplay час едва покрывал 30 руб. затрат. Основной доход конкуренты получают от продажи небольших пакетов часов, а безлимит держат как инструмент удержания.
Что внедрили вместо лимита
Перейти на почасовую монетизацию, сохранив подписку в роли инструмента удержания, и протестировать это на отдельных странах или только на новых пользователях.
Линейка подписок с разным лимитом под каждую страну и возможностью докупать часы: чем больше лимит, тем дешевле час.
Для России расчет выглядел так: в текущую подписку за $10,99 заложено 26 часов до точки безубыточности. Вместо нее лайт 10 ч за $6 (час $0,60), медиум 30 ч за $15 (час $0,50), хард 40 ч за $24 (час $0,40). Первые две зарабатывают, третья удерживает тяжёлых пользователей и утилизирует их в ноль.
Параллельно из первой части кейса выросли решения, которые снижали COGS на юнит, не трогая цену: недельный тариф (платящий покупает неделю, а не месяц, поэтому часов на одну оплату структурно меньше), разделение доступа к инфраструктуре для платных и бесплатных, приоритет в очереди для платных. Прибыль с часа стала критерием при решении о выходе на новый рынок, вместо прогноза выручки.